Prawa do wizerunku sportowca: kto dysponuje miejscem na stroju i sprzęcie
November 17, 2026
Jak wykorzystać porażkę sportowca w komunikacji sponsora i budować skojarzenia z marką
November 19, 2026
Nie każda forma sponsoringu działa tak samo pod względem podatkowym. Różnica między sponsoringiem konferencji naukowej a sponsoringiem sportowca dotyczy nie tylko celu i odbiorców wsparcia, lecz także wzajemnych świadczeń oraz możliwości skorzystania z ulgi.
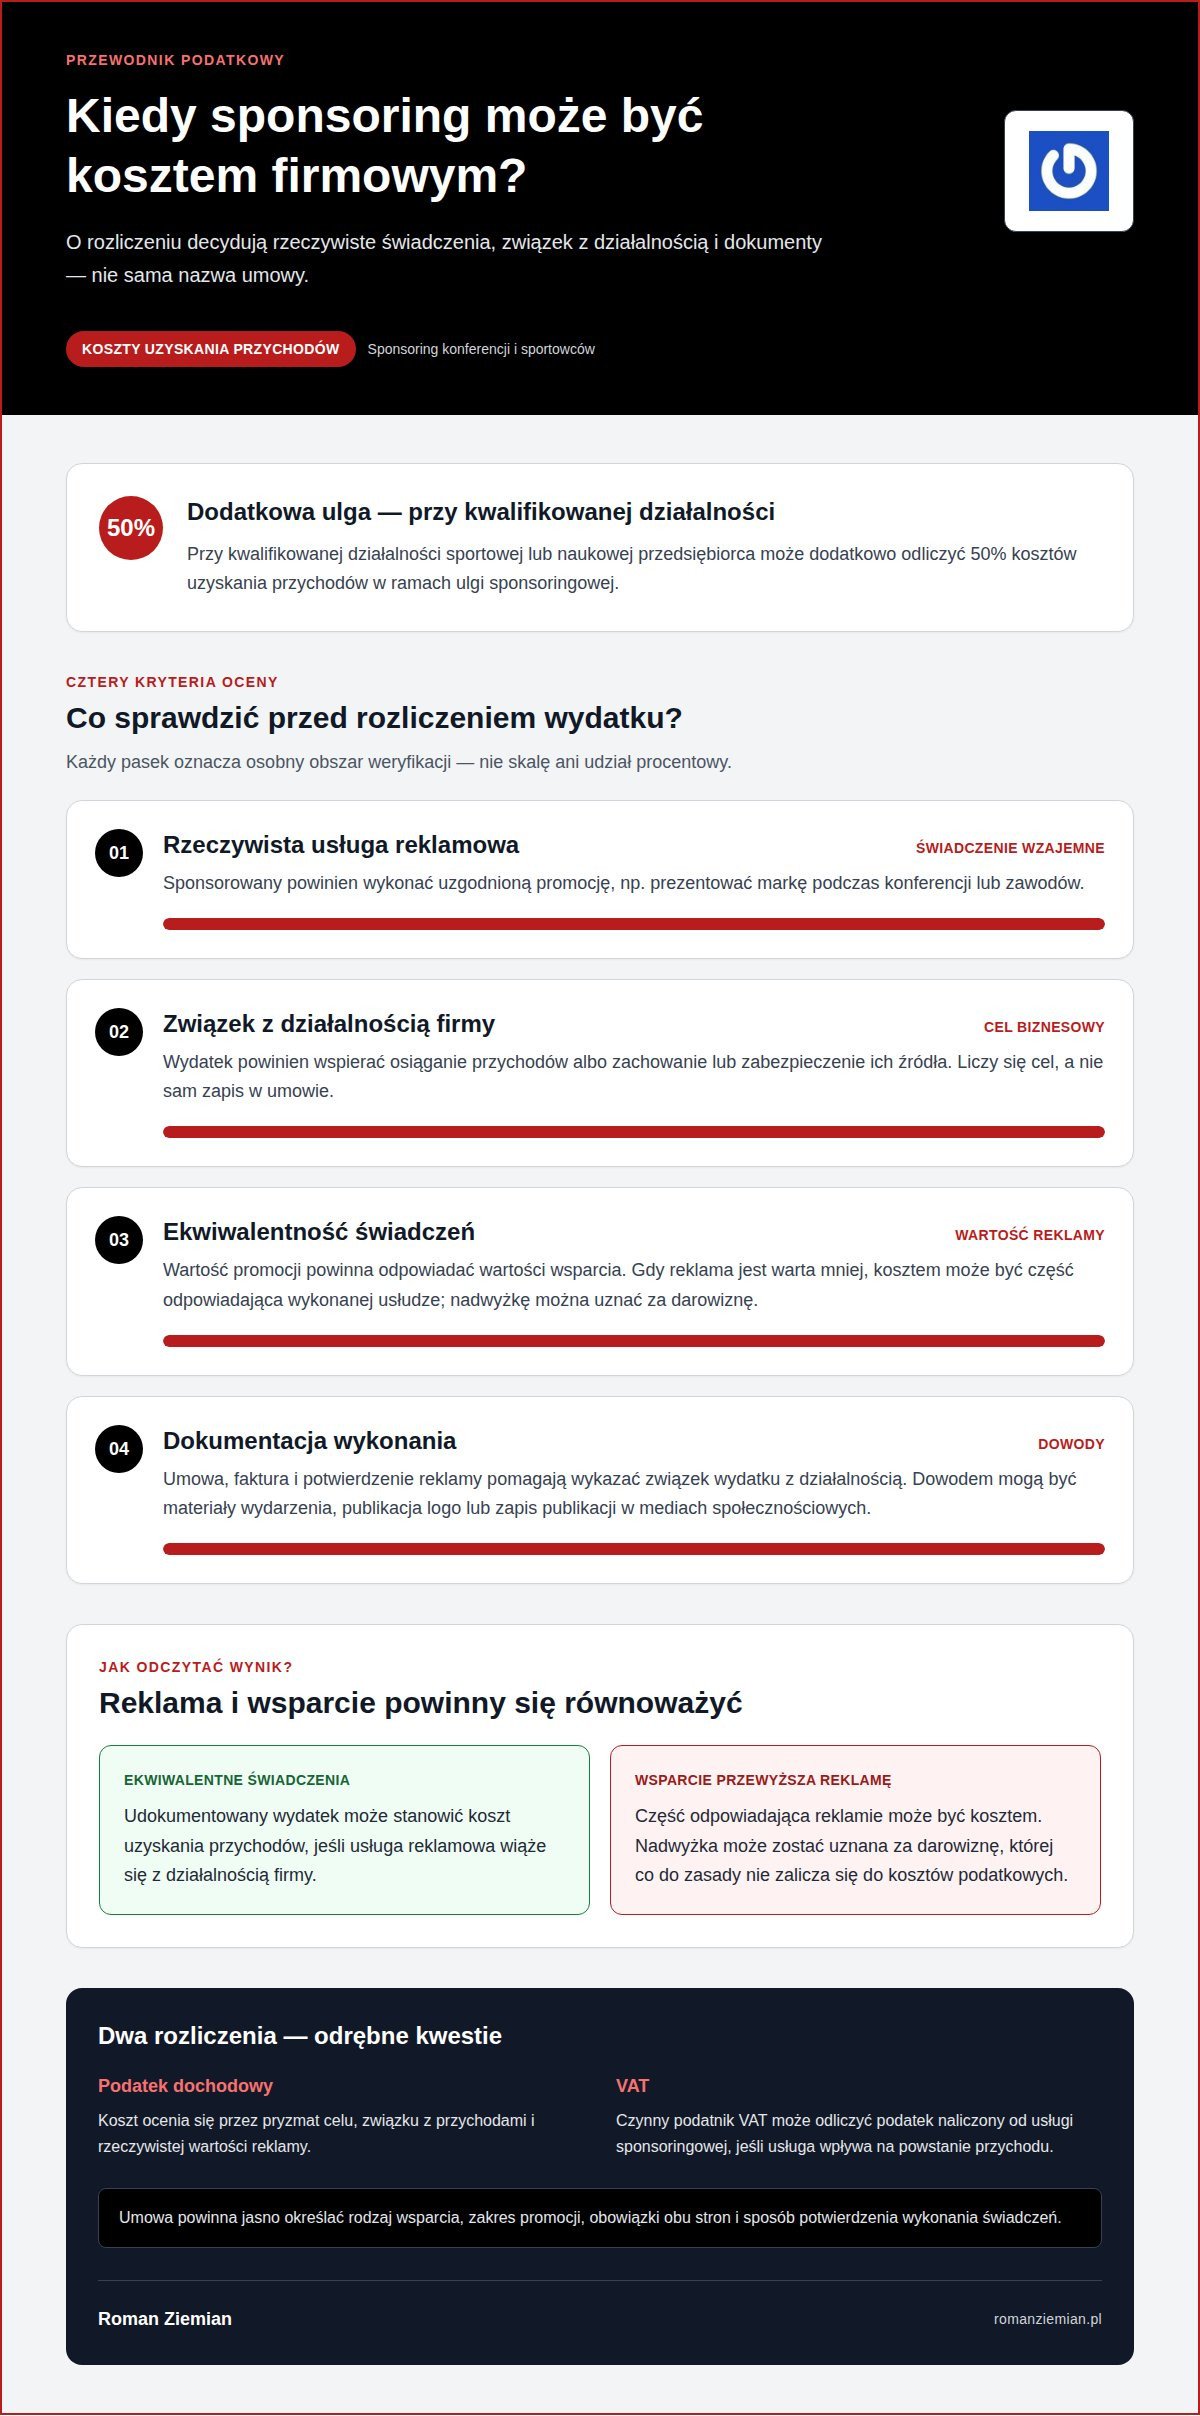
Wartość projektu to jedno, a sposób jego rozliczenia to drugie. Jeśli sponsoring wiąże się z ekwiwalentną usługą reklamową, wydatek może stanowić koszt uzyskania przychodów. Przy kwalifikowanej działalności sportowej lub naukowej przedsiębiorca może dodatkowo odliczyć 50% kosztów uzyskania przychodów w ramach ulgi sponsoringowej.
W artykule poznasz formy sponsoringu konferencji i sportowców, zasady ujmowania wydatków w kosztach oraz warunki ulgi na działalność naukową i sportową. Dowiesz się też, dlaczego precyzyjna umowa i jasno określone świadczenia są ważne, gdy firma wspiera naukę, rywalizację i rozwój.
Najważniejsze wnioski
- Rozpoznaj, jakie świadczenia wzajemne powinny znaleźć się w umowie sponsoringowej, aby jasno określić zobowiązania obu stron.
- Oceń, czy wydatek ma związek z działalnością firmy i celami reklamowymi, zanim ujmiesz go w kosztach uzyskania przychodów.
- Dopasuj formę sponsoringu do odbiorców i efektu, który chcesz osiągnąć: promocji marki, rozwoju nauki lub wsparcia sportu.
- Sprawdź, które warunki trzeba spełnić, aby skorzystać z ulgi sponsoringowej i jak jej limit wiąże się z dochodem firmy.
Na czym polega sponsoring w sporcie?
W Polsce sponsoring opiera się na umowie, w której sponsor i sponsorowany uzgadniają wzajemne świadczenia. Umowa określa wysokość wsparcia na konferencję lub dla sportowca, a także zakres promocji, czas współpracy i oczekiwane korzyści.
Wzajemność i ekwiwalentność świadczeń
Ekwiwalentność oznacza, że wartość świadczenia promocyjnego odpowiada wartości wsparcia przekazanego przez sponsora. W sponsoringu właściwym przedsiębiorca przekazuje środki, a sponsorowany wykonuje uzgodnione usługi reklamowe. Umowa powinna konkretnie opisywać obowiązki obu stron, na przykład sposób prezentacji marki podczas konferencji lub zawodów. Ułatwia to ocenę, czy współpraca służy celom biznesowym i czy reklama stanowi rzeczywiste świadczenie wzajemne.
Liczy się rzeczywisty zakres promocji, a nie sama nazwa umowy. Jeśli sponsor przekazuje więcej, niż wynosi wartość otrzymanej reklamy, nadwyżkę można uznać za darowiznę. Gdy świadczenia reklamowe nie są ekwiwalentne, koszt podatkowy sponsora może być ograniczony do wartości reklamy wykonanej przez sponsorowanego.
Formy świadczeń sponsorskich
Wsparcie sponsora może być pieniężne, rzeczowe lub niematerialne. Może na przykład przekazać środki organizatorowi konferencji, udostępnić sprzęt sportowcowi albo zapewnić określone działania promocyjne. Umowa powinna wskazywać, co dokładnie przekazuje sponsor i jak sponsorowany odpowiada na to reklamą.
Darowizna różni się od sponsoringu tym, że nie zakłada ekwiwalentnego świadczenia reklamowego w zamian. Jeżeli część wsparcia nie ma odpowiednika w promocji, ta nadwyżka może być traktowana jako darowizna. Zgodnie z art. 23 ust. 1 pkt 11 ustawy o PIT oraz art. 16 ust. 1 pkt 14 ustawy o CIT darowizn i ofiar co do zasady nie zalicza się do kosztów uzyskania przychodów.
Umowa sponsoringu nie jest uregulowana odrębnymi przepisami, dlatego strony zawierają ją na podstawie zasady swobody umów z Kodeksu cywilnego, wskazanej w art. 3531. W praktyce warto opisać w niej rodzaj wsparcia, reklamowe obowiązki sponsorowanego oraz sposób potwierdzenia ich wykonania. Takie ustalenia pomagają odróżnić sponsoring właściwy od wsparcia bez wzajemnej reklamy.
Kwalifikowanie wydatków sponsoringowych do kosztów uzyskania przychodów
Wydatek sponsoringowy może obniżyć podstawę opodatkowania, jeśli spełnia warunki uznania go za koszt firmowy. Znaczenie mają związek z przychodami, dokumentacja i rzeczywisty charakter świadczeń promocyjnych.
Sponsoring jako koszt uzyskania przychodu
Sponsoring może być kosztem uzyskania przychodów, gdy wspiera osiąganie przychodów albo zachowanie lub zabezpieczenie ich źródła. W przypadku podatku dochodowego od osób fizycznych tę zasadę określa art. 22 ust. 1 ustawy o PIT, a dla podatku dochodowego od osób prawnych art. 15 ust. 1 ustawy o CIT. Przykładem może być promocja firmy podczas wydarzenia branżowego.
Liczy się cel wydatku, a nie sam zapis w umowie. Przedsiębiorca powinien móc wykazać, jak uzgodniona reklama wiąże się z jego działalnością. Faktura, umowa i potwierdzenie wykonania świadczeń pomagają udokumentować ten związek. Publikacja logo w materiałach konferencji lub w mediach społecznościowych może potwierdzać uzgodniony zakres reklamy.
Wydatki sponsora a koszty podatkowe
Przy sponsoringu właściwym sponsor nabywa usługę reklamową w zamian za swoje świadczenie. Gdy obie strony wykonują uzgodnione, ekwiwalentne obowiązki, wydatki mogą stanowić koszty uzyskania przychodów. Dyrektor Krajowej Informacji Skarbowej w interpretacji z 28 lipca 2021 roku potwierdził możliwość zaliczenia do nich udokumentowanych wydatków z ekwiwalentnej umowy sponsoringu.
Inaczej jest, gdy świadczenie reklamowe ma mniejszą wartość niż wsparcie sponsora. Część odpowiadająca reklamie może wtedy być kosztem, a nadwyżkę można uznać za darowiznę. Warto więc określić w umowie zakres promocji, sposób jej realizacji i dowody wykonania, na przykład materiały wydarzenia lub zapis publikacji.
Czynny podatnik VAT może odliczyć podatek naliczony od usługi sponsoringowej, jeśli nabyta usługa wpływa na powstanie przychodu. Rozliczenie VAT i kwalifikacja wydatku do kosztów uzyskania przychodu to odrębne kwestie. W obu przypadkach liczą się dokumenty i faktyczny związek transakcji z działalnością firmy.
Cel reklamowy sponsoringu i pozyskiwanie klientów
Sponsoring konferencji naukowej buduje rozpoznawalność wśród badaczy, instytucji i firm związanych z daną dziedziną. Obecność marki w programie, materiałach wydarzenia lub debacie eksperckiej wiąże ją z tematyką spotkania. Daje firmie bezpośredni kontakt z odbiorcami zainteresowanymi jej ofertą.
Prezentacje studiów przypadków i debaty eksperckie łączą wiedzę z praktyką. Taką formułę stosuje konferencja Sport for Brands, angażująca przedstawicieli marek i podmiotów sportowych. Podobnie sponsoring konferencji naukowej może wspierać wymianę wiedzy i umożliwiać sponsorowi rozmowę z uczestnikami.
Efekt promocyjny zależy od konkretnych świadczeń reklamowych. Logo w materiałach wydarzenia zwiększa ekspozycję marki, a stoisko lub wystąpienie eksperta stwarza okazję do rozmów. W sponsoringu sportowca komunikację można oprzeć na jego udziale w zawodach, wywiadach i publikacjach. W obu przypadkach działania powinny łączyć temat wydarzenia lub dyscypliny z potrzebami odbiorców.
Efektywność warto mierzyć względem celów ustalonych przed rozpoczęciem współpracy. W przypadku konferencji można analizować liczbę rozmów z potencjalnymi klientami, zapytań po wydarzeniu i reakcji na materiały reklamowe. Przy współpracy ze sportowcem pomocne będą zasięg publikacji, wzmianki o marce i zainteresowanie ofertą po kampanii. ROO (Return on Objectives) mierzy realizację celów niefinansowych, takich jak budowanie wizerunku, natomiast ROI – Return on Investment – stosunek zysków netto wygenerowanych dzięki promocji do całkowitych kosztów inwestycji.
Porównanie wyników z założeniami pozwala ocenić, które świadczenia przyniosły największe zaangażowanie. Warto osobno śledzić kontakty nawiązane podczas konferencji i reakcje na treści sportowca. Dzięki temu łatwiej ocenić, czy wydarzenie buduje ekspercką wiarygodność, czy kampania sportowa zwiększa zainteresowanie marką. Jasne wskaźniki ułatwiają planowanie kolejnych działań reklamowych.
W rozmowie o sponsoringu w Polsce oszacowano, że jednostka pieniędzy zainwestowana w sponsoring zapewnia trzy razy więcej czasu antenowego niż przeznaczona na tradycyjną reklamę. To porównanie pomaga ocenić ekspozycję marki, ale nie zastępuje wskaźników dotyczących rozmów, zapytań i reakcji uczestników. Warto zestawiać obiecywaną widoczność z faktycznymi świadczeniami reklamowymi i celami ustalonymi przed współpracą.
W Polsce umowa sponsoringu właściwego obejmuje świadczenia wzajemne: przekazanie środków pieniężnych przez przedsiębiorcę i świadczenie usług reklamowych przez sponsorowanego. Gdy sponsor otrzymuje ekwiwalentne świadczenie reklamowe, sponsoring właściwy jest traktowany jako odpłatne nabycie usług reklamowych, a poniesione wydatki mogą stanowić koszty uzyskania przychodów. W Polsce wydatki reklamowe mogą w pełnej wysokości stanowić koszty uzyskania przychodów, jeśli spełniają warunki określone w art. 15 ust. 1 ustawy o CIT i nie są wymienione w art. 16 ust. 1 tej ustawy. Świadczenie sponsora przewyższające wartość otrzymanej reklamy może być uznane za darowiznę w części stanowiącej nadwyżkę.
Ulga sponsoringowa dla działalności sportowej, kulturalnej i naukowej
Ulga sponsoringowa może obejmować kwalifikowane przedsięwzięcia sportowe i kulturalne oraz działania związane ze szkolnictwem wyższym i nauką. Możliwość jej zastosowania zależy od rodzaju wydatku, dochodu przedsiębiorcy i prawidłowego rozliczenia.
Ulga sponsoringowa w różnych obszarach
Przedsiębiorca może odliczyć dodatkowo 50% kosztów uzyskania przychodów poniesionych na kwalifikowaną działalność sportową, kulturalną lub naukową. Przykładem może być wsparcie zawodów, drużyny, zawodnika albo konferencji naukowej. Odliczenie nie może przewyższyć dochodu z działalności gospodarczej uzyskanego przez podatnika w roku podatkowym. Przysługuje w zeznaniu za rok poniesienia wydatku i nie przechodzi na kolejne lata.
Sponsoring konferencji a sponsoring sportowca
Konferencja naukowa wspiera obieg wiedzy, a sponsoring sportowy może obejmować zawody, drużyny lub pojedynczych zawodników. Wybór określa, z jakimi odbiorcami marka buduje relację i jak realizuje program promocyjny. Przy współpracy ze sportowcem warto uwzględnić ryzyko wizerunkowe, na przykład zachowanie niezgodne z wartościami marki. Jasne zasady pomagają ograniczyć nieporozumienia.
Przepisy podatkowe dotyczące sponsoringu
Rozliczenie kosztów opiera się na art. 22 ust. 1 ustawy o PIT albo art. 15 ust. 1 ustawy o CIT, zależnie od formy opodatkowania przedsiębiorcy. Dodatkowa ulga obejmuje kwalifikowane wydatki, z uwzględnieniem dochodu podatnika i roku poniesienia nakładów. Ministerstwo Finansów wskazuje kwotę 150.000 zł, gdy nabywcą jest osoba zaliczona do III grupy podatkowej.
Wybór konferencji lub sportowca do sponsoringu
Najpierw określ, czy marka chce rozwijać relacje ze środowiskiem naukowym, czy docierać do odbiorców sportu. Następnie oceń zgodność wydarzenia lub sportowca z wartościami firmy, odbiorcami i planem komunikacji. Przed zawarciem umowy ustal świadczenia promocyjne oraz mierniki, którymi ocenisz ich realizację. Poznaj inspiracje ze świata sportu i zastanów się, jaki kierunek najlepiej wspiera cele marki.
Sponsoring konferencji naukowych i sympozjów jest formą sponsoringu nauki. W Polsce odliczenie w ramach ulgi sponsoringowej nie może przekroczyć dochodu podatnika z działalności gospodarczej uzyskanego w danym roku podatkowym.
Roman Ziemian
Roman Ziemian pokazuje, jak pasja do rywalizacji może stać się częścią drogi zawodowej. Jako polski przedsiębiorca i kierowca wyścigowy startuje w międzynarodowych seriach, takich jak Ferrari Challenge. Jego doświadczenie w wyścigach pozwala spojrzeć na sport nie tylko przez pryzmat wyników, lecz także zaangażowania, konsekwencji i komunikacji z odbiorcami.
Jeśli analizujesz sponsoring konferencji naukowej a sponsoring sportowca, historia Romana Ziemiana pozwala osadzić sportowy wymiar tej decyzji w konkretnym kontekście. To punkt odniesienia dla firm, które chcą zrozumieć, jak sportowiec buduje rozpoznawalność i łączy sport z ambicją oraz marką.
Skontaktuj się z Romanem Ziemianem, aby porozmawiać o jego doświadczeniach w sporcie wyścigowym.
Przekuj wybór w świadomą współpracę
Rozważając sponsoring konferencji naukowej a sponsoring sportowca, potraktuj wybór jako decyzję o wartościach kojarzonych z marką i odbiorcach, do których chcesz dotrzeć. Zacznij od określenia długofalowego celu i głównego komunikatu, a następnie zdecyduj, jak odbiorcy mają wejść w interakcję z marką. Dzięki temu współpraca zyska wyraźny kierunek i nie ograniczy się do obecności logo.
Perspektywa Romana Ziemiana łączy doświadczenia ze sportu wyścigowego z zainteresowaniem sztuką. To inspiracja do myślenia o marce przez pryzmat dyscypliny, twórczości i konsekwentnego działania. Partnerstwo powinno pasować do strategii firmy i być wiarygodne dla jej odbiorców.
Jeśli chcesz porozmawiać o tym, jak sport i sztuka mogą stać się punktem odniesienia dla Twoich planów, skontaktuj się z Romanem Ziemianem. Wybierz kierunek, który najlepiej oddaje ambicje marki, i nadaj mu konkretny kształt.
Najczęściej zadawane pytania
Jakie wyróżniamy formy sponsoringu?
Sponsoring może mieć formę pieniężną, rzeczową lub niematerialną, a wspieranym przedsięwzięciem może być sport, konferencja naukowa albo wydarzenie kulturalne. Firma może na przykład przekazać środki organizatorowi, udostępnić sprzęt drużynie lub promować wydarzenie we własnych kanałach. Wybór formy zależy od celu współpracy, potrzeb sponsorowanego i uzgodnionych świadczeń reklamowych.
Sponsoring, czyli co?
Sponsoring to współpraca, w której wsparcie łączy się z uzgodnionym świadczeniem na rzecz sponsora. Marka może na przykład sfinansować wydarzenie, a organizator zapewnić jej widoczność w programie lub materiałach promocyjnych. Jeśli wsparciu nie towarzyszy ekwiwalentna promocja, może ono mieć inny charakter niż sponsoringowy. Dlatego warto od początku rozróżnić wsparcie reklamowe od bezinteresownej pomocy.
Sponsoring, jak go rozliczyć w firmie?
Rozliczenie zacznij od przyporządkowania wydatku do właściwego okresu i zebrania dokumentów potwierdzających transakcję. Przygotuj umowę, fakturę oraz materiały pokazujące wykonanie uzgodnionej promocji, na przykład program konferencji z oznaczeniem sponsora. Następnie ustal, czy świadczenia reklamowe odpowiadają wartości wsparcia. Rozliczenie podatku dochodowego i ewentualnego VAT wymaga odrębnej oceny, zgodnie z zasadami właściwymi dla firmy.
Ulga sponsoringowa, kto może z niej skorzystać?
Z ulgi sponsoringowej mogą skorzystać przedsiębiorcy ponoszący wydatki na kwalifikowaną działalność sportową, kulturalną lub wspierającą szkolnictwo wyższe i naukę. Odliczenie wynosi 50% kosztów uzyskania przychodów i dotyczy zeznania za rok poniesienia wydatku. Nie może przekroczyć dochodu z działalności gospodarczej podatnika w danym roku. Przedsiębiorca powinien więc ustalić zarówno kwalifikację przedsięwzięcia, jak i dostępny limit odliczenia.
Umowa sponsoringu, jaki jest jej charakter?
Umowa sponsoringu jest odpłatna i dwustronnie zobowiązująca: każda ze stron otrzymuje świadczenie i przyjmuje obowiązki. Nie jest odrębnym typem umowy uregulowanym szczególnymi przepisami, dlatego strony kształtują ją w ramach swobody umów. Warto wskazać w niej cel współpracy, zakres promocji, sposób potwierdzania wykonania oraz zasady postępowania w razie niewykonania uzgodnionych działań.
W kolejnym numerze: jak znaleźć sponsora?
Aby znaleźć sponsora, przygotuj krótką propozycję opisującą projekt, odbiorców i możliwe korzyści promocyjne. Dopasuj ją do firmy, której działalność lub wartości wiążą się z wydarzeniem, drużyną albo sportowcem. Wymień konkretne świadczenia, takie jak obecność marki w materiałach czy możliwość udziału w spotkaniu. Dołącz plan komunikacji i mierniki, które pozwolą później ocenić efekty współpracy.